

2026年10月13日,深交所创业板迎来了一位特殊的“考生”。
粤芯半导体(301660)正式上市,发行价12.01元/股,开盘报45元,高开274.69%,总市值突破1,200亿元。这是创业板首家晶圆制造上市公司,也是今年以来发行股票数量最多的创业板新股。
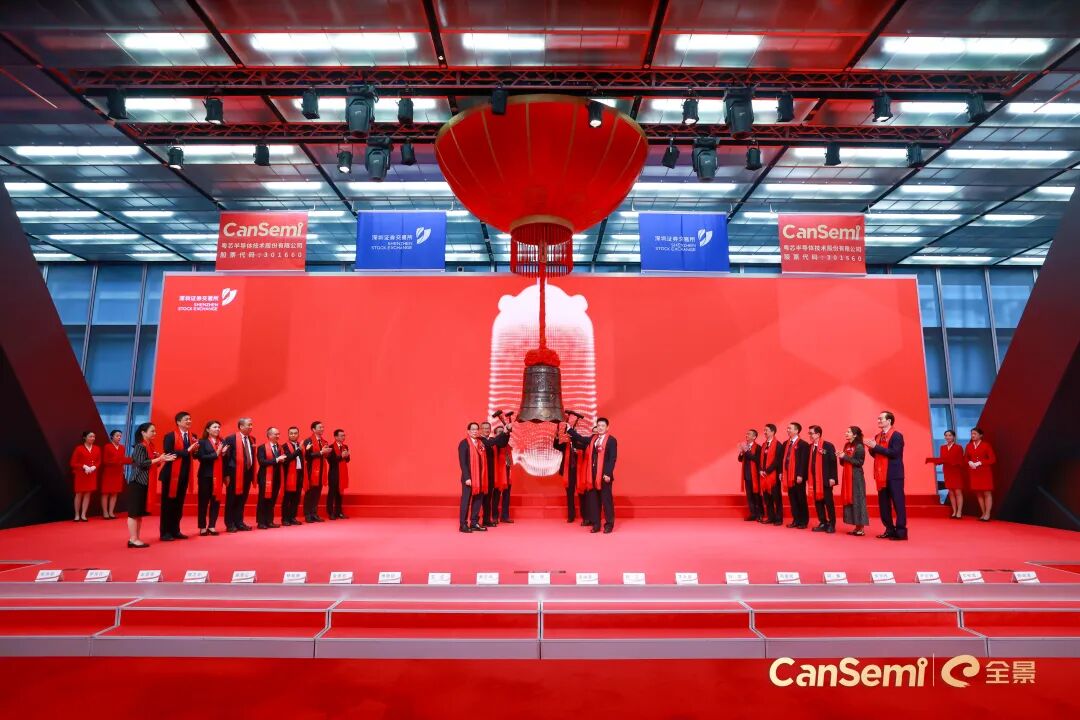
图片来源:微信公众号广州黄埔发布
但比市值更值得关注的,是这家公司背后的“成绩单”——八年累计亏损超百亿,却成功登陆资本市场。
粤芯半导体2023年至2025年归母净利润分别为-19.17亿元、-22.53亿元和-23.46亿元,截至2025年末累计未分配利润为-100.81亿元。研发投入方面,三年研发费用分别为6.05亿元、4.46亿元和4.22亿元,占营业收入比重分别达58%、26.5%和16.36%。
亏损百亿的企业能上市,靠的是什么?答案藏在另一个数字里——报告期内,公司及其子公司不存在被税务部门处罚的情形,依法纳税,合规经营。
在注册制改革深入推进的今天,创业板对未盈利企业敞开了大门,但对税务合规的要求从未放松。粤芯半导体的上市之路证明:一家企业可以亏损,但绝不能“带病上市”。
一、从一片空地到千亿市值:八年铸“芯”之路
2017年,粤芯半导体在广州黄埔的一片空地上起步。创始人陈卫是半导体行业的“老兵”,1982年从中山大学物理系毕业后赴英国攻读硕博,曾任新加坡特许半导体中国分公司总经理、上海华虹宏力副总裁。2017年12月,他联合金誉集团创始人李永喜和广州国资科学城集团,共同出资10亿元创办粤芯半导体。
公司选择了一条国产替代需求更为迫切的路——深耕55nm至180nm成熟制程,聚焦模拟芯片、功率器件、硅光芯片等刚需领域。
从动工到投产,粤芯仅用18个月。2019年9月进入量产爬坡后,产能持续释放。截至2025年末,已实现产能6.33万片/月,累计开发客户超过200家,国内前十大模拟芯片上市公司合作覆盖率达80%。
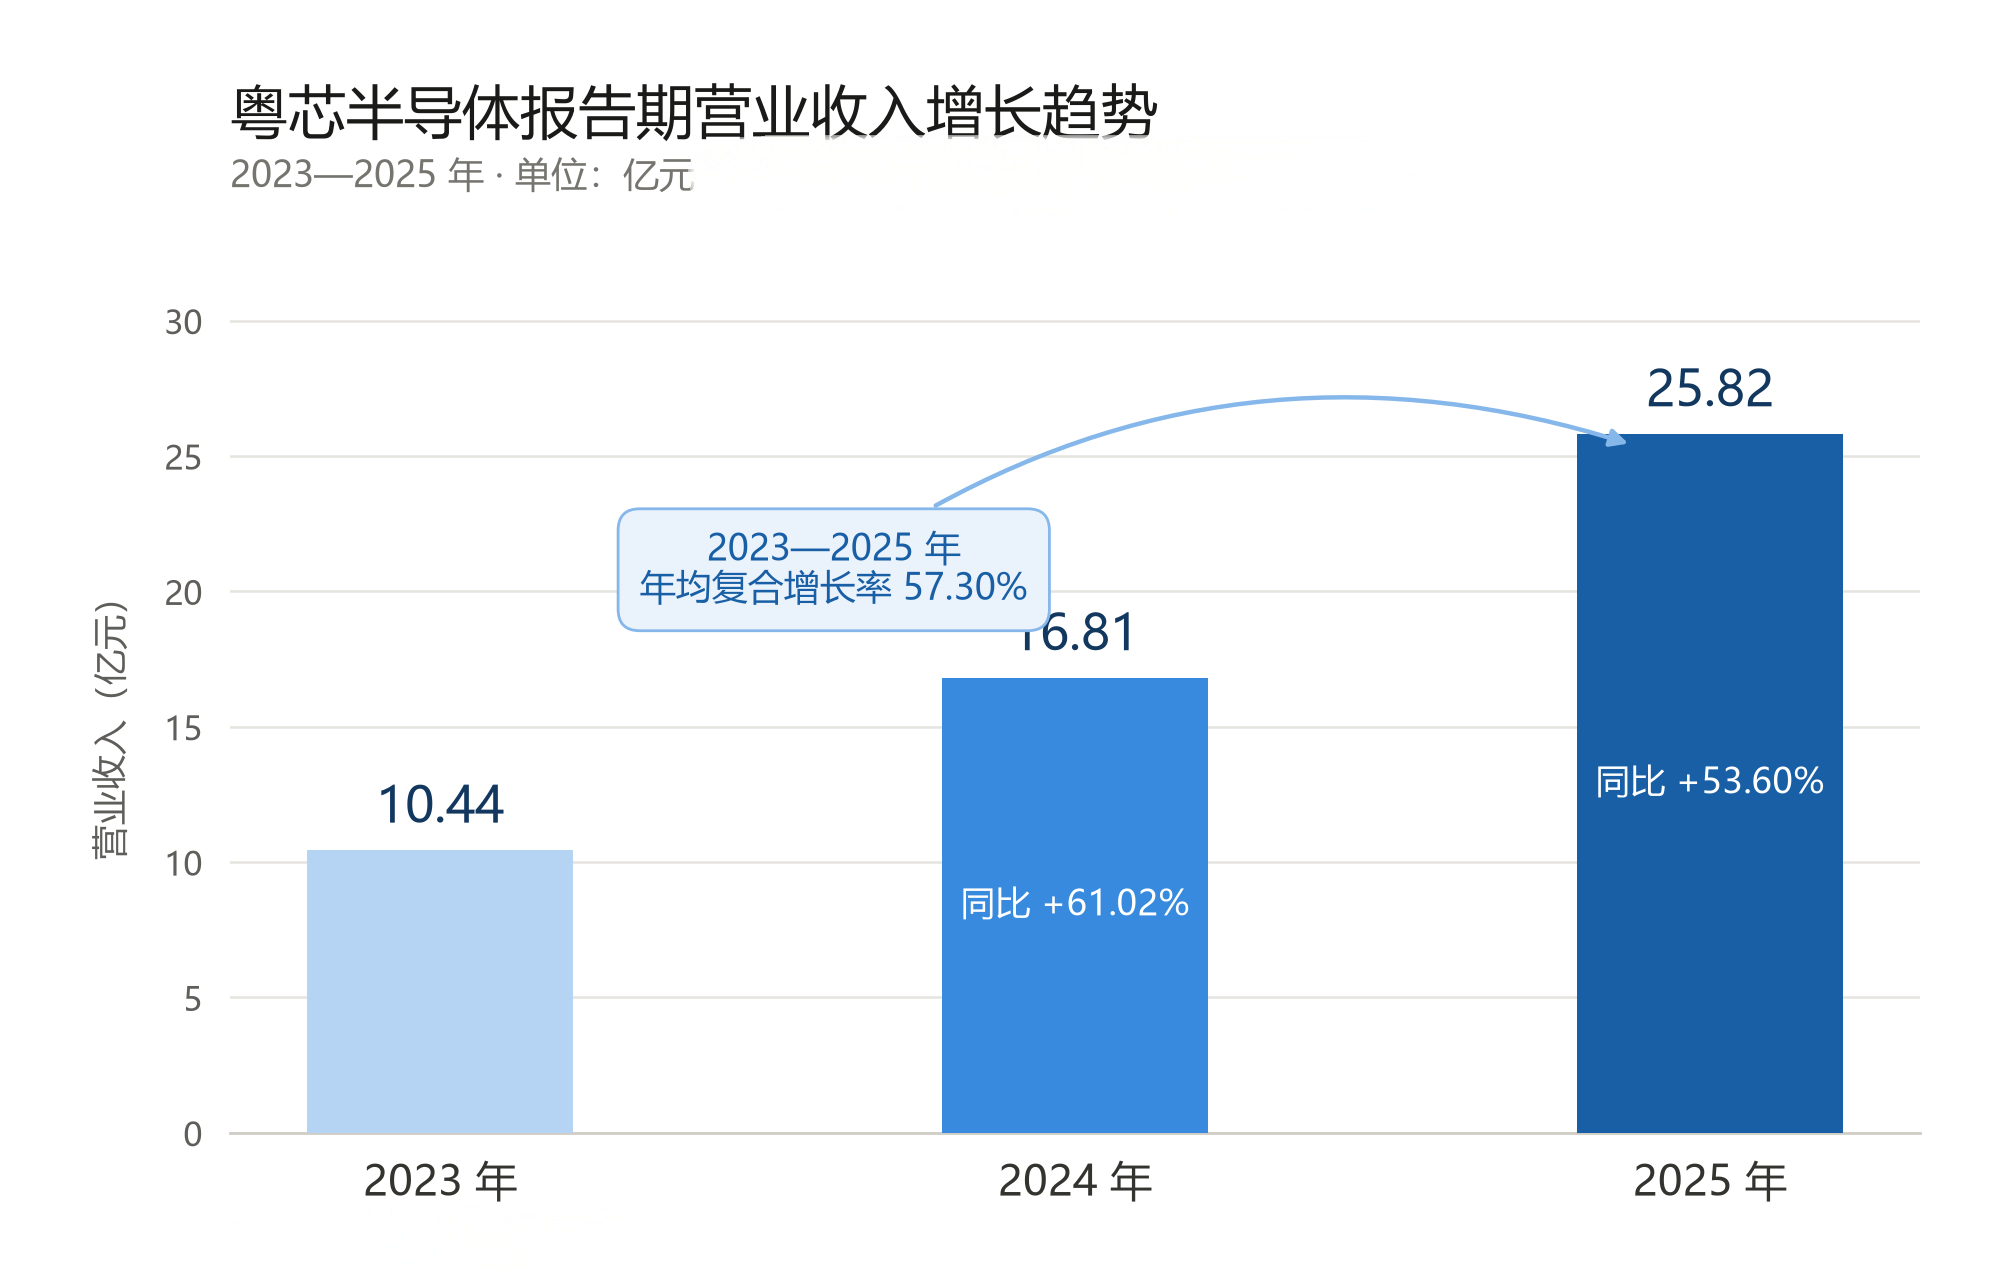
2023年至2025年,公司营业收入分别为10.44亿元、16.81亿元和25.82亿元,年均复合增长率高达57.30%。
2026年6月15日,粤芯半导体创业板IPO申请通过深交所上市委审议,成为创业板第二家未盈利过会企业。从2025年12月深交所受理申请,到2026年6月过会、8月拿到证监会注册批复,再到10月完成新股发行,粤芯一路稳步闯关。
二、税务合规:亏损企业的“入场券”
一家八年累计亏损超百亿的企业,如何证明自己的经营真实性和税务合规性?
粤芯半导体在招股说明书中给出了答案。
第一,精准适用税收优惠政策,做到“应享尽享、合规享受”。
公司于2020年和2023年两次取得高新技术企业证书,有效期间适用15%的企业所得税优惠税率。同时,根据财税〔2023〕17号规定,作为集成电路企业,公司按当期可抵扣进项税额加计15%抵减应纳增值税税额。
公司财务总监裘彦峰曾公开表示:“近2亿元研发费用加计扣除,为我们免了一大笔税费,创新步伐更快更稳,二期项目年底前将实现满产。”这组数据背后,是公司将研发费用归集与加计扣除作为常态化管理工作的结果。
第二,亏损状态下仍保持税务合规,经得起上市审查。
值得特别关注的是,粤芯半导体在报告期内尚未实现盈利,各期末增值税留抵税额较高,未产生增值税缴纳款项,企业所得税费用也为零。
但这并不意味着税务合规可以放松。相反,亏损企业的税务合规审查更为严格——零申报是否真实反映了企业经营实质,留抵税额是否准确,政府补助的税务处理是否合规,都是审核问询的重点。
根据法律意见书核查结论,发行人及其境内控股子公司最近三年来依法纳税,不存在被税务部门处罚的情形。
第三,主动配合税务部门,建立常态化沟通机制。
在粤芯半导体从建设期进入量产期的关键阶段,税务部门主动靠前服务。公司成立之初,税务部门就组建了服务团队上门问需问计,开展个性化纳税服务,为企业量身定制纳税服务手册。
公司财务总监裘彦峰表示:“得益于专属服务税务管家的辅导,国家的税收红利可以快速精准地惠及企业。”这种“税企常态化沟通”的机制,使得涉税风险能够在早期被发现和化解,而非等到上市审核阶段才被动应对。
三、给创业者的四条“金律”
第一条:税务合规要“前置”,不要等到上市才补救。
粤芯从2017年成立之初就将税务架构纳入整体规划,而非在申报IPO前才突击梳理。创业板上市审核要求企业提供最近三年及一期的纳税申报表及完税凭证,本质上是通过这份“成绩单”判断企业的经营真实性和税务合规意识。股权架构的前置设计与税务合规的提前规范,不仅能有效降低上市阶段的税费成本,更能从源头规避审核问询风险。
第二条:研发费用归集是科技企业的“生命线”。
粤芯半导体近2亿元的研发费用加计扣除,建立在对研发项目全生命周期的规范管理之上——从立项起严格区分研发支出与经营费用,实行专人归集、专账核算。创业企业尤其是半导体、集成电路行业的企业,应将研发费用归集作为日常财务管理的核心环节,而非申报时的“临时工程”。
第三条:亏损不等于可以放松税务管理。
粤芯在八年累计亏损超百亿的情况下,依然做到了税务合规零处罚。亏损企业的税务合规重点不在“缴多少税”,而在“申报是否真实、优惠是否合规、政府补助处理是否准确”。这些细节在上市审核中同样会被逐一核查。
第四条:与税务机关保持透明沟通,建立风险闭环机制。
粤芯在税务部门的辅导下,将合规要求前置,从芯片全链条视角梳理研发、设计、量产等环节的涉税业务流程。创业企业应主动与主管税务机关建立常态化沟通渠道,在政策适用存在模糊地带时及时寻求确认,避免“先做后查”的被动局面。
八年铸“芯”,百亿投入,零税务处罚。
粤芯半导体的上市之路,为创业者树立了一个清晰的标杆:税务合规不是上市的“加分项”,而是“入场券”。
在注册制改革深入推进的今天,资本市场对未盈利企业的包容度在提升,但对合规经营的要求从未降低。越早将税务合规纳入企业战略,越能在资本化道路上走得更稳、更远。
正如粤芯半导体所证明的那样:真正的好企业,不是从来不亏损,而是即使在亏损的时候,也坚守合规的底线。
你所在的企业是否也在为上市做税务合规准备?欢迎在评论区分享你的困惑和经验。
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
