

《联合科研基金项目资助方的会计属性认定:托管返还还是政府补助?》系统介绍了联合科研基金项目;《联合基金项目:合作研发还是委托研发?》则讲研发方式怎么定性。定性只是铺路,本篇顺着结论,把资助方资金使用的账务处理一步步讲清楚。先说明两点:这两条路径并非准则中并列的“可选方案”,而是规则空白下的两种判断逻辑,走哪条取决于对出资实质的判断,至于与审计机构、主管税务机关的沟通,解决的是审计认可和税务处理层面的问题,不影响账务处理本身应以会计准则为依据。
一、承上:资金流转与两个定性分歧
仍沿用贯穿始终的例子:企业出资、省级财政按比例出资,合计缴入财政专项资金管理账户;立项后由专户拨给兼任牵头单位的企业,再按协议转付合作的高校、科研院所。单据只写“基金项目经费”,不区分企业缴款与财政出资;资金进入专户后,企业缴款与财政出资在凭证上未作区分。
由此产生两个争议,层层递进:先定资金性质,再定支出归属,账务处理的大方向就定了。一是这笔钱整体算政府补助还是按来源拆分——企业缴的部分属托管返还,只有财政出资部分才构成补助。这个争议的实质在于:前者看形式,后者看实质。此处只承结论,不再展开;二是企业向其他参研单位付款属于自身研发投入还是经费转拨——完全取决于前一项定性:走拆分定性,对外付款就是企业开展联合研发的外协支出,可正常归集研发支出;走整体认定,企业只是资金中转的“中间环节”,收付款均属经费转拨,通过往来科目核算,不确认自身研发支出。
二、路径一:按资金来源拆分定性
企业缴的部分算托管返还,财政配套部分算政府补助,四步走:
1.缴存:缴款不是费用,而是对财政专户的“应收返还权利”——其他应收款(财政专户)增加,银行存款减少。“其他应收款”核算除应收票据、应收账款、预付账款等以外的各种应收及暂付款项,用来反映对财政专户的应收返还权利正合适。
2.收到拨付:银行存款增加,“一冲一确”——冲:企业缴存部分属托管返还,冲减前期挂账的其他应收款;确:配套部分确认为政府补助,补偿以后期间成本费用的先记递延收益、分期转入损益,补偿已发生费用的直接计入其他收益(与日常活动相关)或营业外收入(无关)。要注意两者的分工:补助与企业日常研发活动直接相关的计入“其他收益”,无关的计入“营业外收入”。
3.向其他参研单位拨付经费:这是企业自身的研发投入——研发支出增加(按项目归集,区分研究阶段与开发阶段,分别费用化或资本化),银行存款减少。
4.补助摊销:递延收益减少、其他收益(或营业外收入)增加;费用一侧另行归集研发支出(银行存款、应付职工薪酬等相应减少),期末费用化部分结转管理费用(研发费用)。两条线必须同期配比:费用在哪期确认,递延收益就在哪期摊销;资本化形成无形资产的,随其摊销节奏分期结转。配比做错,要么补助转完了费用还没发生,要么费用确认了补助还没结转,都会造成利润失真。
三、路径二:整体认定为政府补助——三个往来科目有始有终
这条路定性简单、做账却最容易出错:挂账的“其他应收款”要核销,确认的“递延收益”要结转,“其他应付款”要结平,缺一环,账就平不了。第一步不是做账,而是先回答:资金拨回后是全额转付,还是留用一部分?
情形一(纯中转,全额转付):收到时全额按政府补助确认递延收益增加,随即转确认为对其他参研单位的转付义务——递延收益一进一出、余额归零,不转“其他收益”。道理很直白:企业未从这笔资金中取得经济利益,账上就不该出现补助收益;实务中不少企业在这里把整笔资金转入“其他收益”,凭空多出一大块利润,白白多缴企业所得税——补助收益没有落进口袋,却先变成了一笔税负。最关键一步是核销“其他应收款”:协议约定本企业享有研发成果、能归集研发费用的,转“研发支出(委托研发)”;纯出资、不享成果、不参与研发管理的,转“营业外支出——联合科研资助支出”——这个选择直接决定这笔出资能否税前扣除。实际转付时,其他应付款结平、银行存款减少。到这里各科目全部归零,企业缴的钱最终体现为一项支出,不可能凭空消失——这是路径二绕不开的实质。
情形二(中转+留用):收到时仍全额按政府补助入账;转付部分,递延收益转“其他应付款”;留用部分,随本企业研发支出实际发生时结转其他收益(或冲减研发费用);“其他应收款”全部转列研发支出。转付和自研分别结平后,账面支出对应全部资金、补助收益对应配套部分,差额正好是企业实际掏出的出资,各往来科目归零,与资金实际流向完全吻合。这套处理同样要求每个往来科目有始有终,不能留长期挂账。
情形三(纯出资,资金不经本企业):资金由财政专户直接拨给项目承担单位,不回流本企业,出资时先挂往来。其他应收款(或预付账款)增加,银行存款减少。项目立项、合作协议签订后,再按具体情况转列:享有成果的记“研发支出(委托研发)”,纯资助的记“营业外支出”;同时冲销前期挂账的往来科目。
三种情形的核销对照:
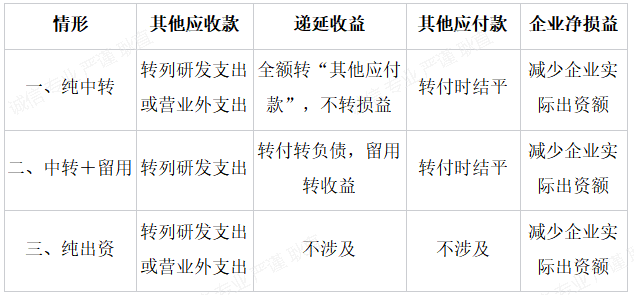
三种情形走到最后,企业的净损益都是减少实际掏出的那笔出资——科目安排可以改变资金在账上的“走法”,却改变不了经济实质。
两条路径的账务处理聊完了,接下来看这些科目对应的税务处理有什么不同。下期我们接着讲:五个科目各自对应的企业所得税处理、两条路径的税负差别,以及增值税、印花税和几条实操建议。两篇合起来看:会计核算解决“钱在账上怎么走”,税务处理回答“走的每一步要缴多少税”,两件事要放在一起权衡。
免责声明:本文为专业探讨,仅供企业财税管理参考,不构成正式的税务意见或建议;具体业务处理请结合实际情况并与主管税务机关沟通,必要时咨询专业机构。
上一篇: 联合基金项目:合作研发还是委托研发?
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
