

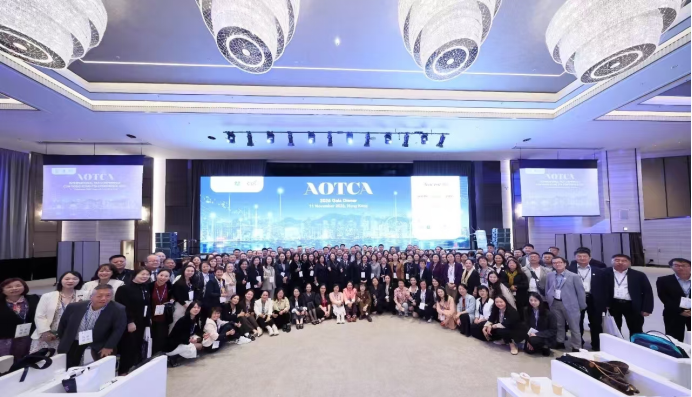
2026年11月10日至11日,亚太税务顾问协会(AOTCA)国际税务会议在香港举行。甘肃方正税务师事务所所长方斌国以中税协会代表甘肃税协赴港参会。两天会议下来,他记下的不只是笔记,还有一个判断,甘肃经济发展要面向世界,涉税专业服务机构应具有国际视野和横向联合协作的机制。
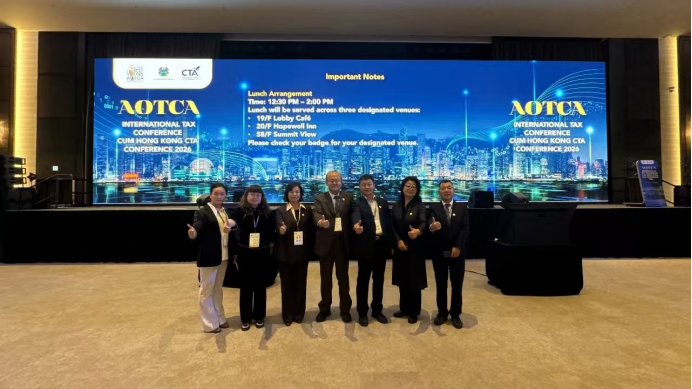
会议主题是“韧性、责任、重塑”
本届年会围绕三个词展开:韧性、责任、重塑。开幕致辞给出的判断很直接——技术(AI、数据分析、数字化转型)可以提升效率和准确性,但专业判断、问责和诚信必须引导分析。未来属于把创新与人类专业知识、公众信任结合起来的人。
香港特区政府介绍了香港的税制定位:国际金融中心、国际航运贸易中心、国际航空中心、国际创新科技中心,以及国际高端人才枢纽。配套的税收激励包括优化基金与家族办公室税制、提升船舶租赁优势、2024年引入专利盒制度、扩大资本利息制度适用范围等。所有拟议措施均经OECD税收论坛测试并认定为无害。财政纪律上,香港明确不引入商品及服务税,控制支出增长低于经济增长。
支柱二:全球最低税从“会不会来”变成“怎么落地”
这是两天里分量最重的议题。会议披露的进展值得国内同行注意:
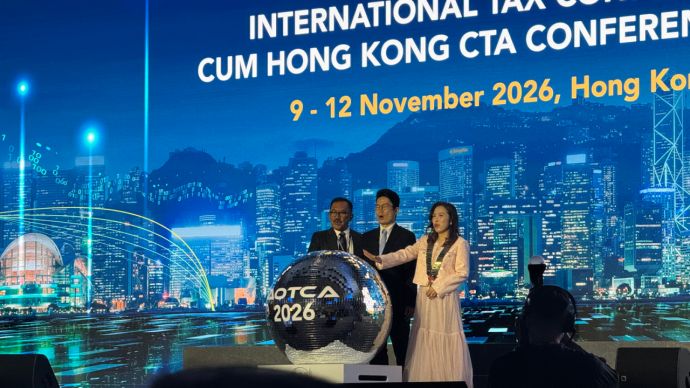
新加坡自2025年起对金融机构引入支柱二,预计次年首次申报,已通过立法引入初创企业税收套餐、公布合格税收优惠清单,并通过中央交换机制促进信息交换。香港税务局已设立专门团队处理支柱二事宜并设专用邮箱,过去几年积极听取纳税人意见。马来西亚对合并收入超过7.5亿欧元的集团实施国内补足税和跨国补足税,有效税率15%,自2025年1月1日起生效。印尼自2025财年起引入全球最低税,针对合并年收入至少7.5亿欧元的跨国集团。
中国大陆的情况被与会专家特别提到:尚未实施任何支柱二规则,但财政部、税务总局正与全国人大讨论,可能于2026年3月底前落地并追溯至2026年1月1日。中国的重点在合格境内最低税与境内最低税,目标是保护本国税基和相对低税环境。一个现实是:许多中国集团因在欧盟、英国、加拿大设有子公司,已自2024年起开始计算;在香港设有区域总部的集团,相关工作也已大量展开。
专家给出的实务提醒很具体:支柱二不能只看成一道计算题,它和传统税制的交互才是难点——资本利得如何处理、集团为便利在境外设立常设机构而多缴税会不会引来审查、前期已缴补足税后因转让定价调整产生的额外税款无法退回,这些都要在方案设计阶段就纳入考量。会计处理至关重要,各国规则与解释的细微差别同样致命,有集团香港团队认为满足安全港条件、美国办公室却持不同观点,协调花了一两周。
转让定价:从“文档准备”转向“证据链”
四位分别来自中国、印尼、马来西亚、越南的专家围绕转让定价展开讨论,得出的共同方向是:合规、透明、实质与税收确定性正在成为全球转让定价治理的共同方向。
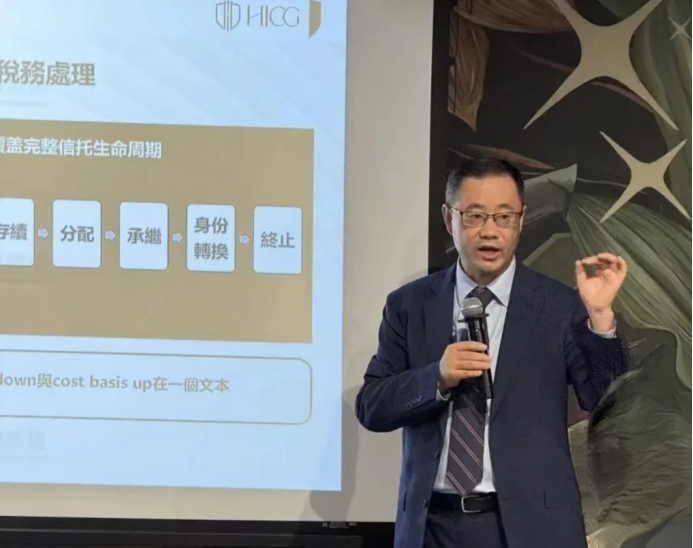
中国方面的变化被重点提及:金税四期系统已上线运行,将关联交易纳入更严密的数据比对;转让定价审查范围从企业所得税扩展至增值税等其他税种,境内关联交易也成为关注重点;转让定价文档不再只是“是否准备”的问题,税务机关更关注企业财务结果与转让定价结果能否通过风险核查。企业需要建立全面、一致的证据链来证明定价政策的合理性。
争议解决上,各辖区呈现出从诉讼转向预约定价安排(APA)和相互协商程序(MAP)的趋势,但耗时仍是最大痛点——越南MAP约五年、APA约两年、有效期三年;马来西亚通常需两到三年。印尼专家坦言,最大的问题不是法律障碍,而是时间与妥协。
AI:效率归AI,责任归人
第二天的专场几乎全部围绕AI展开,观点比国内讨论更冷静。
一位韩国专家把税务从业者的角色定位为“领航员而非消防员”——面向未来的合规与全球方向,而不是事后救火。他明确区分:AI擅长重复性程序,收集数据、分类交易可以交给它;涉及固有风险的步骤和复杂疑难事项,AI替代不了。
澳大利亚方面的信息更值得注意:税务局招聘已从税务法律知识转向数据科学家、行为科学专家和AI人才。专业人士的技能要求变了——深厚的税务知识只是起点,还要懂AI与技术、善于沟通、能制定策略应对税务机关的针对性询问。企业端要面对的是实时监管,遗留系统和“创可贴”式修补撑不住,“垃圾进,垃圾出”。
关于责任,会议给出了明确边界:专业判断的责任由税务专业人士保留,不能外包给AI。对客户有三件事必须做到——告知正在使用AI并写入业务约定书、保密信息不进入公共领域或直接输入AI程序、对结果负责。出错时不能说“去起诉AI”,责任在你,且会因未做独立核验被认定双重过失。2025年6月英国法院的一项判决已确立:专业人士有义务对照权威来源核验AI研究结果。
一个数据被反复引用:牛津的医学研究显示,专家用AI解真实病例正确率约95%,公众用同一个AI同一病例准确率跌至35%,并不比搜索更好。差别在专家判断——AI给出选项,专家做出选择。落到税务上,真问题不是客户是否用AI,而是用谁的AI。
香港方面提出的“税务师在环”概念值得记住:不同于通用意义上的“人在环中”,由于税务咨询等业务依法保留给合格税务师,仅由他人检查AI输出并不足够,合格税务师必须对服务中的专业税务判断承担责任。
闭幕演讲:财政紧缩下的四条趋势
闭幕主旨演讲从更宏观的层面给出了判断。北约成员国承诺国防预算提升至GDP的5%,即便按2.5%至3%的中间目标,到2030年国防支出也已显著上升。对外援助在英、德等国被削减。英国因利率上升,利息支付已是此前的8倍,预计三年内达16倍,仅过去五个月支付的利息就超过全年对外援助总额。
由此推出的第一条趋势是:外援减少而需求不变,各国只能依靠自身,国内税收动员压力上升。解决办法不是从现有税基榨取更多,而是拓宽税基,把尚未纳入的人群纳进来。
第二条是数字化的两条路径:一条是用数字化改进现有流程,多数税务机关正在做;另一条是实施技术并改变商业模式,实现纳税人服务、审计与评税在瞬间层面的整合,这才是真正的数字化转型。
第三条是纳税人行为的结构性变化:即时满足文化跨越年龄层,过去纳税人能等三个月答复,现在要求即时响应;社会日益规避风险,而对待风险的态度本身是创业精神的一部分,组织需要允许犯错的氛围,但社会已不再接受犯错。
第四条是国际税收的持续分化:支柱一针对数字平台征税仍遥遥无期,各国利益分歧严重;支柱二经OECD与美国谈判形成“并行”方案,避免了体系崩溃,但结果是全球出现不同层次的执行格局——欧盟力度强,中国香港、新加坡、日本、澳大利亚亦然,另有部分国家仍在观望。全球统一征税几乎不可能,只能适应多套体系并存。
演讲中还有两个判断值得甘肃的同行记住:数字平台已占纽约证券交易所价值的60%,而税收体系仍与旧经济挂钩;清理税收优惠体系是各国改善收入的最短路径之一,因为并非所有优惠都能真正带来外商直接投资。
一个甘肃所长的判断:服务能力必须跨过边境
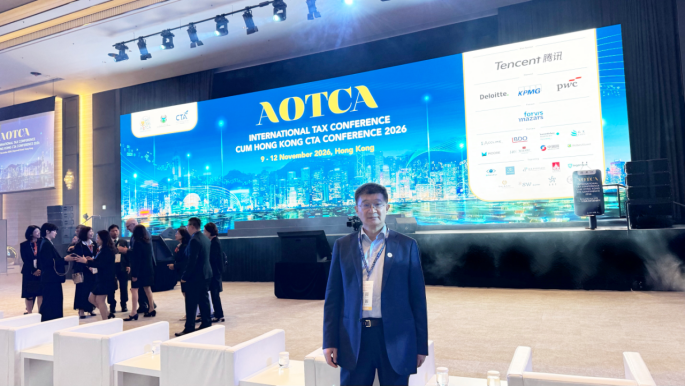
两天会议听下来,方斌国的感受,香港在心里一下远了许多。这种距离感不来自语言,而来自会议讨论的层次——跨国税务安排、双支柱、转让定价治理、AI责任边界,这些议题的坐标系早已不是一省一市。
但恰恰是这个距离,指向了方向。甘肃的企业正在走出去,中亚、东南亚、欧洲,跨境业务不再是沿海企业的专属。企业走到哪里,涉税服务的半径就要跟到哪里。这次会议给出的启示有三层:
一是知识结构要更新。支柱二不再是国际税收前沿话题,而是2026年可能落地的现实规则;转让定价的审查逻辑已从文档转向证据链;金税四期让境内关联交易也暴露在数据比对之下。这些都是可以马上转化为服务能力的内容。
二是工具能力要跟上。会议展示的AI应用路径很清晰:专家主导、AI副驾驶,AI管问题、数据与跟进,专家居中判断。但前提是可靠——需要有组织受治理的税务知识库、税务风险规则引擎、对各大模型的逐一评测。这三件事都不容易,各需数年,但都是提供可靠洞察的必要条件。
三是职业责任要守住。AI可以提升效率,但专业判断的责任始终在人。对客户告知、对信息保密、对结果负责,这三条在任何技术条件下都不会变。
会议闭幕时会旗交给了马来西亚,明年AOTCA会议将由马来西亚特许税务学会主办。方斌国说,明年还想去。走出去的意义,不只是听几场会,而是让甘肃的涉税服务,真正具备为跨境企业解决问题的能力。
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
