

一、案件回放:一家代账机构的三重失守
2026年11月13日,国家税务总局上海市税务局公布:易企创(上海)财税咨询有限公司及其法定代表人欧阳凤被列为涉税服务失信主体。上海市税务局第一稽查局对其作出三笔处罚,合计34.04万元。
金额不算惊人,但案件结构极为典型——它把涉税中介最容易踩的三类红线,在一家机构身上一次性演示完毕。
违法行为一:自身偷税。2022年至2025年,该公司通过不计少计收入、虚列成本费用等方式虚假申报,少缴增值税、企业所得税等税费款16.50万元。
违法行为二:操控被代理企业账号虚开。2025年初,受客户“缺进项”请托,在被代理企业不知情的情况下操控其开票账号,虚开增值税专用发票8份,造成受票方少缴税款3.54万元。
违法行为三:无真实业务虚开普通发票。在无真实业务和资金往来的情况下,向下游某药业公司虚开增值税普通发票13份,价税合计22.50万元。
三笔处罚的定性与依据并不相同,结构如下表:
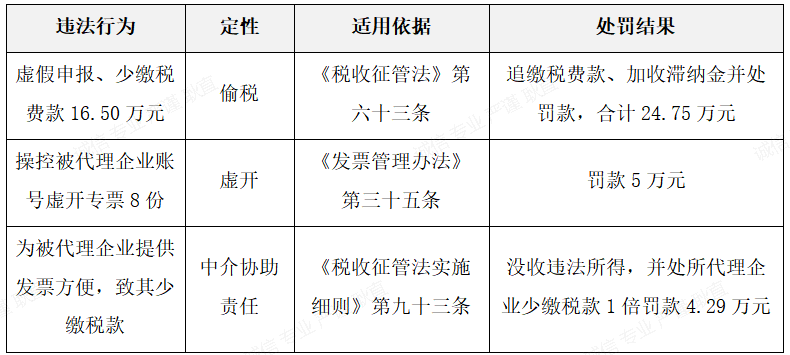
三笔相加:24.75+5+4.29=34.04万元。
值得留意的是第一笔:24.75万元中,税款本金16.50万元,滞纳金与罚款合计8.25万元,罚款幅度已接近少缴税款的50%,大致落在《征管法》第六十三条“50%以上5倍以下”区间的下限。这从侧面说明,配合检查、主动补缴对最终处罚幅度有实际影响。
二、定性逻辑:为什么可以罚三次
实务中常有人问:同一主体、同一期间,罚三次是否重复?答案是否定的。
三个行为侵害的是三个不同法益:第一笔是机构自身的纳税义务,落点在“偷税”;第二笔是发票管理秩序,落点在“虚开”;第三笔是中介受托执业中的协助责任,落点在“致他人少缴税款”。行为独立、法益独立、条款独立,互不吸收,不违反“一事不二罚”。
由此引出一个常被低估的事实:涉税中介一旦越线,往往不是“罚一次”,而是“按环节逐个罚”。罚完之后还有第二重成本——公司与其法定代表人同时被列入涉税服务失信主体。
三、突破口:开票IP与设备指纹
本案最值得逐字读的一句话,是“开票IP与被代理企业重合”。
代账机构的作业模式天然集中:一名会计、一台电脑、一条宽带,管几十上百户企业。开票时登录谁的账号,票就开在谁名下;而税务系统记录的从来不只是票面——还有开票时点、终端设备、网络地址与操作轨迹。于是形成一条可复原的证据链:
同一IP在短时间内为多家无关联企业开票;
同一设备指纹反复切换不同企业的开票账号;
开票时点集中在非工作时段或申报期末;
票面品名与被代理企业实际经营范围明显背离。
单项指标可能只是“疑点”,四项叠加便是“可证”。稽查无需先证明主观故意,只需还原“谁在操作、操作了什么、造成了什么后果”。
这正是第二笔处罚的关键:票是从被代理企业账户开出的,中介并未以自己名义开票,却仍被认定为虚开的实施者。结论很清楚——谁控制账号,谁承担开票责任。
代账人员常以为自己在“帮客户点几下鼠标”,法律上却是“自己动手虚开”。而被代理企业“不知情”,恰恰成为中介“擅自操控”的直接证据,不构成任何免责理由。
四、“客户请托”不是免责事由
“受客户缺进项请托”——这七个字,几乎是代账行业的日常对白。
但税法上没有“应客户要求”这一减责情节。受托人明知无真实交易仍开具发票,主观故意即告成立;客户是否知情、是否授意,只影响客户自身的责任,不影响受托人的责任。
实务中还有一种更隐蔽的变体:“这笔业务先开票,合同后补。”补得上叫滞后,补不上就叫虚开。判断标准从来不是“有没有合同”,而是“开票时交易是否真实发生”。
五、六条可落地的合规清单
代账业务靠自律不行,得靠制度。以下六条,建议逐条对照自查。
1.账号权限最小化。一人一号、一企一号、专岗专用,禁用“超级管理员”共享账号;客户账号密码不得集中存放在共享表格、微信群、记事本文档;人员离职当日停权并留档。账号即责任,共享账号等于共享风险。
2.开票与申报分离复核。开票申请、开票操作、复核确认三个动作原则上由三人完成;人手不足的中小机构,至少做到申请人与操作人分离,复核人不得兼任。一人包办“接单—开票—申报—对账”,是内控失效最典型的外观。
3.三单匹配才开票。合同或订单、履约凭证(验收单、出库单、结算单)、资金流水,三者必须指向同一交易对手、同一金额区间。缺一项即挂起,不“先开后补”。
4.建立拒绝清单并留痕。对“缺进项”“帮忙开几张”“过一下票”“先开票后补合同”等请求,以邮件或企业微信书面回复并归档。这既是合规动作,也是日后自证清白的证据。
5.按季自查四类异常。集中顶额开票、集中作废或红冲、异地或异常IP登录、票面品名与经营范围背离。发现异常当月核查,不等年报。
6.合同条款前置。在代账服务协议中明确:服务范围限于账务处理与纳税申报,不代办开票、不介入交易实质、不提供“票源”;如客户确需代办开票,须提供完整业务资料并另行书面授权。
六、结语:三层教训
这案子容易被简化成一句“中介帮客户虚开被查了”。真正的教训有三层。
技术层面:金税系统已具备还原操作现场的能力,IP、设备、时点、轨迹都是证据。代账机构的“物理集中”,正在变成“风险集中”。
法律层面:涉税中介是双重义务主体——自身要依法纳税,受托业务要依法执业。本案两头同时失守,说明问题不在某个员工的偶然失误,而在机构内控的系统性缺位。
商业层面:34.04万元对一个代账机构意味着什么?可能是几十户客户的全年服务费,也可能是“涉税服务失信主体”这块牌子带来的长期客户流失。为几千元代账费去“帮一次忙”,抵不上一张罚单的零头。
开票IP重合,暴露的从来不是技术漏洞,而是治理漏洞。管住账号、分开流程、把“不”说出口——这三件事不增加成本,只改变习惯。
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
