

某烟草的汇算清缴标书,两年数据摆在一起,是一出荒诞剧。
2025年,最高限价43.03万,中标33.5万。2026年,最高限价33.5万——恰好是上一年的中标价——中标25.8万。按这个节奏,下一次招标的最高限价就是25.8万,中标大概率跌破20万。
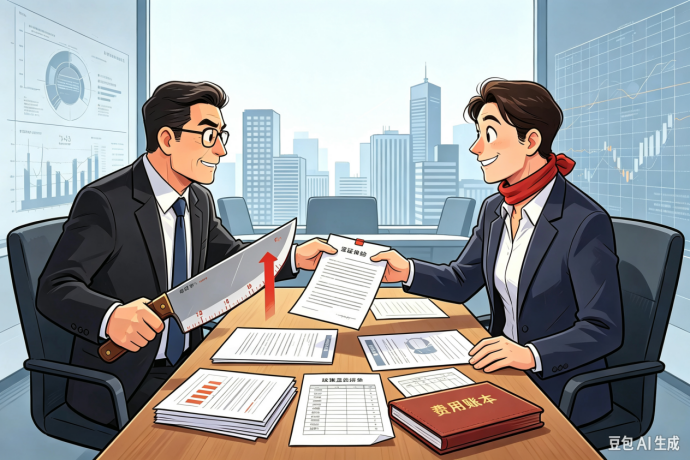
同样的企业,同样的鉴证,同样的政策,同样的工作量,价格一年砍一刀。 这不是市场竞争,这是甲方拿着刀,乙方递着脖子,还笑着说“砍得对”。
有人说这是“内卷”,是“结构性困境”。这些词太客气了。说穿了,这是甲方对专业服务价值的公开蔑视,和乙方对自身专业尊严的集体自残。
一、门格尔早就说清楚了:价值是主观的,但主观不等于随便
卡尔·门格尔,奥地利学派的开山鼻祖,一百多年前就把价值的本质讲透了:价值不是物品内在的、客观的属性,而是人对物品满足其需求之重要性的判断。
同一杯水,在河边一文不值,在沙漠里贵过黄金。水没变,变的是人对它的需求判断。
放到这份标书上,涉税鉴证服务的内容没有变——还是企业所得税汇算清缴、还是涉税检查、还是咨询。但招标方对这项服务的价值判断在变。从43万到33万到25.8万,不是服务缩水了,是甲方认为它不值那个钱了。
门格尔还讲了一层更狠的,价格是交换双方对价值判断的妥协,但妥协的前提是双方都认可对方的价值。 如果一方压根不认可你的价值,那不叫交换,叫施舍。甲方定个价,乙方接受,还感恩戴德——这不是市场,这是进贡。
二、甲方傲慢:把“风险看不见”当成“风险不存在”
招标方为什么敢一年砍一刀?因为它对涉税服务的价值判断,建立在一个致命的错觉上:没出事的时候,觉得这钱花得冤;出了事的时候,发现这钱花得值,但已经晚了。
涉税鉴证的价值,不在于“把表填对”——那是申报代理的活,几千块就能干。它的价值在于在政策模糊地带做出专业判断,在税务稽查时拿出有依据的支撑,在风险暴露前把它摁住。这些东西,平时看不见,出事的时候值一条命。
但甲方的采购逻辑是:去年的报告没出问题,说明这活不难,今年可以砍价。 这跟“吃了药没生病,所以药没用”是同一种荒谬。门格尔要是活着,大概会补一句:人对未来风险的主观判断,往往低于风险的真实重要性——这不是价值理论,这是人性弱点。
更傲慢的是最高限价的锚定方式:拿上一年的中标价,当下一年最高限价。 这等于说:你去年值多少钱,今年就只配拿多少钱,而且只能更少。这不是在测算服务值多少钱,这是在通知乙方“你的价值由我定义,且每年递减”。 甲方连“这项服务合理值多少”都懒得想,直接把刀递给乙方:你自己砍,砍到我满意为止。
这是采购吗?这是服从性测试。
三、乙方自残:同样的活,一年一个价,你在卖什么?
说完了甲方,说乙方。低价中标的机构,不是受害者,是共谋者。
同样的企业,同样的鉴证范围,同样的政策环境,2025年你报33.5万,2026年你报25.8万。请问:是服务内容缩水了,还是成果标准降低了? 如果都没变,那你凭什么去年值33.5万,今年只值25.8万?你是在告诉甲方:我的报价没有依据,我的专业没有定价,我的服务可以随行就市、看人下菜。
门格尔讲主观价值,前提是卖方对自己的商品有清晰的value判断。你知道你的服务成本是多少、合理利润是多少、低于什么价就不能保证质量。一个连自己服务值多少钱都说不清的机构,凭什么让甲方尊重你?
更可悲的是,这不是一家机构的问题。2025年18家投标,2026年只剩8家。10家退出了,但退出没有改变规则——留下来的8家继续压价,压到最低的那家中标,然后成为下一年的最高限价。 这是一个完美的自残闭环:每一家都在用低价证明“我不值钱”,然后集体把行业的价格中枢往下拽。
一样的活、一样的服务,去年、今年价格完全不一样——这不是“灵活”,这是自毁长城。 你把专业服务卖成了白菜,就别怪甲方拿你当白菜挑。
四、门格尔的刀子:价格背离价值太远,交换的一方必然受损
门格尔的价值理论还有一层,很多人忽略了:价格可以围绕价值波动,但如果价格长期、系统性地背离价值,交换关系就会崩塌。
涉税鉴证服务的“价值”,是用专业判断帮企业管住税务风险。这个价值,对甘肃烟草这样的企业,一年值多少钱?远超43万。 一次税务稽查的滞纳金、一次政策争议的补税、一次信用降级的融资损失,哪个不是百万起步?
但现在的价格,从43万砍到25.8万,还在往下走。价格已经不是在反映价值,是在摧毁价值。 25.8万的服务,能派出什么级别的团队?能做多少实质性的核查?能在关键判断上坚持专业意见,还是“甲方说啥就是啥,赶紧出报告”?
门格尔会说:当买方对商品重要性的判断,系统性地低于商品的真实重要性时,市场不是在配置资源,是在毁灭资源。 甲方省了十几万,乙方少赚了十几万,但被毁灭的是那份本该被认真对待的专业判断。而这份判断的缺失,最终会以滞纳金、罚款、信用降级的形式,回到甲方身上。
甲方傲慢的代价,从来不由甲方独自承担。
五、破局:不是呼吁理性,是让傲慢付出代价
说怎么办办呢?三条,不绕弯子。
第一,甲方要重新回答一个问题:这项服务,到底值多少钱? 不是“去年中标价多少”,不是“预算剩多少”,而是“如果这份鉴证报告出了纰漏,我的损失是多少”。把那个数字摆出来,再回头看43万、33万、25.8万,你会发现自己砍的不是价格,是安全垫。
第二,乙方要立一条底线:低于这个价,我不投。 不是喊口号,是算清楚:一个合格的汇算清缴鉴证项目,需要多少工时、什么级别的人、多少复核程序,成本下限在哪。低于成本线的报价,不是让利,是诈骗——骗甲方说“这个价也能做好”,骗自己说“做完不亏就行”。 行业协会应该发布成本指引,让“不投低价”有依据,而不是靠个别机构的道德勇气。
第三,评标规则要改,但不是改成“成本测算定价”——那还是甲方定价。 要改成“质量优先、价格次之”:价格分权重降下来,质量分权重提上去;低于成本线的报价,必须书面说明理由,说不清就废标;过往项目的实质判断质量(不是方案写得多漂亮,是真正发现过什么风险、解决过什么争议)纳入评分。
核心逻辑只有一条:让“认真做”的机构在评分上有优势,而不是让“敢报低价”的机构在评分上有优势。
这份标书里的数字,是一面照妖镜。
照出的是甲方的傲慢,把专业服务当成可以无限压价的标准化商品,把“没出事”当成“不值钱”,把乙方的专业判断当成可以忽略的采购成本。
照出的也是乙方的自残,同样的活,一年一个价,把自己的专业卖成了白菜,还安慰自己“先中标再说”。
门格尔一百多年前就说了,价值是主观的,但主观判断如果系统性地偏离真实重要性,灾难就会来。 涉税服务的价值,不在于那张报告纸,在于它背后那个在风险到来之前把它摁住的专业判断。这个判断,43万不贵,25.8万太便宜——便宜到没人敢认真做。
甲方傲慢,乙方自残,最后买单的,是那份本该被认真对待的鉴证报告背后,所有依赖它做判断的人。
下一次招标,最高限价大概率是25.8万。到那时候,投标的机构最好先问自己一句:这个价,我是去服务,还是去陪葬?
上一篇: 水电厂的“水账”怎么算——从临夏税务服务刘家峡说起
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
