

读完这份报告,最先跳出来的不是总额,而是两组相互抵牾的事实。2026年1—10月,A股新增首次披露补税企业102家,超过2025年全年的66家;报告统计的64家新增企业补缴税款及滞纳金合计57.68亿元。可与此同时,64家中明确不涉及行政处罚的有60家,仅五矿资本一家含罚金[1]。一边是数量在增,一边是处罚极少。
若真是“故意偷逃税”,60家“补税不罚”无法解释;若是企业普遍读不懂税法,上市公司配有专职税务团队、外聘专业机构,全行业从业人员已近12万人[11],也难以解释为何错得如此集中。报告的答案指向同一处:补税原因集中于税收优惠适用与税收政策理解。问题于是变成一个必须回答的追问——这究竟是企业理解能力的问题,还是制度本身存在问题。
笔者的判断是:两者都有,但都不是主因。主因是确定性的供给在事前与事后严重不对称——企业做决策时拿不到与事后一致的答案,而税务机关在事后拥有越来越强的比对与认定能力。合规成本因此被重新分层:程序性成本在降,论证性成本在升,回溯性成本最重。降低合规成本的着力点,不在要求企业“更努力地理解”,而在税制一侧把确定性前移。
一、合规的必要性:从道德义务到经营约束
讨论合规容易滑向道德说教。但对上市公司而言,合规首先是一项经营约束,而且这个约束是非线性的。
(一)一次补税,足以改写一份年报
华菱钢铁补缴增值税加计抵减调减4.52亿元,加滞纳金2.44亿元,合计6.96亿元,直接导致上半年净利润预计下降82.84%至88.56%;爱施德补税3.08亿元,约占其2025年净利润的八成[1]。这两笔金额放到营收规模里并不惊人,放到利润表里却是决定性的。
更值得玩味的是滞纳金的占比。金开新能源补缴本金238.61万元,滞纳金1435.57万元,滞纳金是本金的6倍;香江控股以多缴税款抵缴,本金为零,仅滞纳金1968.70万元[1]。税款可以抵,时间不能抵。
所以合规的必要性并不来自“应当守法”这句话,而来自“违不起”这个算术:补税影响利润,滞纳金影响现金流,披露影响估值与再融资节奏,三者叠加,才是真实成本。
(二)征管能力已把“无意之差”变成“可被发现之差”
金税四期汇聚138个数据源、设置178个风险指标,配合“无风险不打扰、有违法要追究、全过程强智控”的执法体系[1][3]。“十四五”期间全国查处违法纳税人6.21万户、挽回税款损失5710亿元[3];2026年上半年挽回税款损失1806亿元、同比增长20.8%,并查处帮助服务对象偷逃税的违规涉税中介500余户[11]。
这些数字说明的不是“查得更狠”,而是“看得更清”。报告按触发机制划分的A—E结构中,B类“征管数据比对与风险推送”9家——这批企业不是被举报、被稽查,而是被数据提示出来的。
于是合规的边界从“不做假账”扩展到“经得起比对”。企业面对的不再是“会不会被查”,而是“什么时候被比对出来”。这是技术条件变化带来的必然结果,与企业的守法意愿无关。
(三)必要性来自成本的非线性,而非金额的大小
57.68亿元是什么量级?占2026年1—9月全国税收收入140,706亿元的0.041%,占一般公共预算收入172,292亿元的0.033%[1]。宏观上几乎可以忽略,微观上足以致命。对税务机关,应收尽收是法定职责;对企业,一次补税可能改变一年的盈亏。两边都没有错,错的是把它们放进同一个尺度讨论。
这也是笔者一贯主张慎用“补税潮”一词的原因:个案冲击之大与总量占比之小同时成立,才是完整图景。只讲前者会制造恐慌,只讲后者会掩盖痛感。
二、合规成本的三层结构:降了一层,升了两层
说“合规成本高”,若不拆开,等于没说。按发生环节拆解,至少三层,且三层的方向并不一致。
三层之中,第一层已经通过数字化办税大幅压缩,继续在此处降成本,边际收益很低;第二层随优惠体系庞杂与政策调整频繁而上升,企业无法靠提高效率消化;第三层由利率、回溯期间与认定时点三个变量决定,企业一个也控制不了。真正的政策空间,在第二、第三层。
表1 上市公司税务合规成本的三层结构
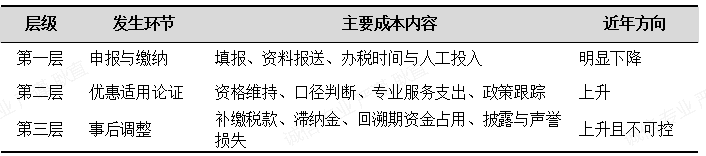
注:本表为作者根据报告数据与公开政策整理,层级划分为分析口径,非官方分类。
第一层:申报与缴纳的程序性成本,已大幅下降
世界银行《2020年世界纳税报告》显示,中国纳税时间由142小时缩短为138小时、纳税次数7次,优于OECD高收入国家平均值的159小时与10.2次[2]。2024年世界银行新一轮营商环境评估(BEE)进一步显示,中国企业年度纳税时间较2019年压缩78.2%,位于各国前列;“十四五”期间累计压减50%的办税资料与25%以上的纸质材料,97%的税费事项、99%的纳税申报可在网上办理[3]。
这是扎实的进步。它意味着“跑腿、填表、排队”这类显性成本已不再是主要矛盾。但也正因为这一层降得快,剩余的成本才更容易被误读——很多人把合规成本等同于办税时间,于是得出“成本已经很低”的结论。这个结论只在第一层成立。
第二层:优惠适用的论证成本,未降反升
先看供给端的规模。截至2025年8月,我国有效减免税政策846条,中央层面减免税政策小类865项,几乎覆盖所有税种;其中超过八成以部门规范性文件为主体,法律位阶偏低、内容碎片化[9][10]。
再看变动端的频率。2026年以增值税法实施为契机,一揽子规范80多项增值税优惠,为迄今单次规范数量之最;同年废止或修改违规招商引资涉税文件及协议条款833件,推动近16万户为享受不规范奖补而异地注册的企业迁回实际经营地[10][12]。
最后看资格端的收缩。为抑制“伪高新”,高新技术企业资格认定明显趋严,2025年以来至少6649家企业被取消资格[10]。
三组事实叠加,企业的负担就从一次性“填表成本”转为持续性“资格维持成本”:研发费用如何归集、实质性运营如何证明、主营业务收入占比如何计算、优惠条件在政策调整后是否仍然满足。这类成本随政策变动反复发生,且无法通过提高办税效率来消化——它消耗的是专业判断力,而专业判断力恰恰是最稀缺的资源。
第三层:事后调整的回溯成本,最重且最不可控
滞纳金按日万分之五加收,年化约18.25%,约为2026年9月企业新发放贷款加权平均利率(略低于3%)的6倍[1]。追征期普遍覆盖3至5年,与税收征管法第五十二条相符;维维股份曾被追至1994—2009年的消费税[1]。优惠“先享后调、先退后缴”的路径,意味着企业当年享受、数年后被否定,全部时间价值由企业承担。
这笔账在报表上还不容易看见。报告统计,64家中有15家未拆分本金与滞纳金,合计8.45亿元,占14.6%[1]。连“补了多少税、交了多少滞纳金”都难以从公告中分离,可见这部分成本在投资者视野里被系统性低估。
这就是合规成本真正令人生畏的部分:不是税率,而是利率;不是本金,而是时间。
三、企业理解能力有问题吗:部分有,但不是主因
把板子全部打给企业,是最省事也最不准确的做法。
(一)披露结构本身限制了“理解力”解释
报告的类型学分析显示,64家中可识别具体补税事项的仅11家,占17.2%;其余53家,占82.8%,未展开具体事项。其中T7“自查未展开”37家,占家数的57.8%[1]。同时,T3应税收入错报漏报、T4成本费用扣除不合规本期均为0家——这只能说明“无披露证据”,不能推断“不存在”。
在这样的证据条件下,把82.8%的未展开事项一律归因于“企业理解能力不足”,属于证据不足的推断;反过来,把全部补税都归因于“制度缺陷”,同样证据不足。严谨的结论只能是:可识别部分显示出优惠适用是主因,未识别部分暂不作因果判断。
(二)三个“理解力”解释不了的事实
第一,资格认定权往往不在企业手里。国际实业的西部大开发资格经发改部门复函否定,涉及2022年度企业所得税6672.64万元及滞纳金,行政诉讼于2026年8月31日被驳回,10月10日计提预计负债约1.07亿元(未实缴);北大荒非职工家庭农场土地承包费被否定适用农企优惠,补缴2021—2025年企业所得税10.24亿元、滞纳金3.86亿元,合计约14.10亿元(预计数);丰林集团即征即退已退税款被要求缴回约2700万元(初步估算)[1]。企业依照当时公开有效的文件适用优惠,事后由另一主体、以另一口径否定——这不是“读没读懂”的问题,而是“谁说了算”的问题。
第二,规模本身不支持“个别偏差”的解释。一年之内6649家高新技术企业资格被取消[10]。若属个别企业理解偏差,不会是这个量级;这个量级指向的是认定标准与执行口径的整体收紧。
第三,出错主体并不缺乏专业能力。上市公司普遍设有税务岗并外聘专业机构,全行业从业人员近12万人[11]。专业供给不缺,仍集中出错,说明症结不在“输入”,而在“输出是否被承认”。
(三)真正的缺口:确定性供给的不对称
事前看,通道很窄。全国已有12个省级税务局制发大企业税收事先裁定相关制度文件,大部分省开展过案例实践,但因税收征管法等上位法未作明确,全国层面统一制度“条件尚不成熟”[4];已开展的地方也限于千户集团重大复杂事项,并明确排除已经发生的事项、无合理商业目的的事项与可直接适用税法的事项[5];预约定价安排只解决跨境关联交易,且一般适用于年度关联交易4000万元以上的企业[14]。而国际上已有100多个国家和地区建立事先裁定制度,多数裁定对税务机关具有约束力,美国还按复杂程度收取275至28300美元不等的费用[6]。
事后看,确定性反而在增强。风险推送的指标体系日趋精细,稽查程序与文书逐步规范,处罚裁量基准正分类分步推进全国统一[1]。
两头一比,结论很清楚:确定性正在向事后集中,事前供给仍然稀薄。企业面对的不是“没有规则”,而是“规则的解释权在事后”。这才是“理解能力”说法的真正盲区——企业再努力,也无法凭自身努力获得一个本应由制度提供的答案。
四、制度有问题吗:有,但不是笼统的“制度缺陷”
说“制度有问题”很容易,说清是哪一处有问题才有意义。按笔者的观察,至少有五处。
(一)规则供给:八成优惠住在规范性文件里
超过八成的减免税政策以部门规范性文件为主体[9],位阶低、碎片化、调整频繁,2026年一揽子规范80多项增值税优惠[10]。后果是:优惠的“存续”本身成为风险。企业做五年投资决策时依据的优惠,可能在第三年被清理;清理通常设有过渡期,但过渡期保护的是“未来行为”,未必保护“已经作出的选择”。
这不是“制度坏了”,而是“制度的可预期性不足”。两者的政策含义完全不同:前者要推倒重来,后者只需把规则做实、把过渡做稳。
(二)解释权配置:认定、执行、否定没有闭环
西部大开发资格由发展改革部门认定,高新技术企业资格由科技部门认定,优惠却由税务部门执行。三个主体、三套标准、三个时点。国际实业案就是典型:税务按优惠执行,发改复函否定资格,企业夹在中间,最后以计提预计负债收场[1]。
很难说哪个部门做错了——每个部门都在按自己的规则办事。问题出在“认定—执行—否定”三段之间没有互认与衔接机制。制度成本正是从这些缝隙里产生的。
(三)程序配置:先缴税,后复议
税收征管法第八十八条、税务行政复议规则第三十三条规定,纳税争议须先按纳税决定缴清税款及滞纳金,或者提供担保并经确认,才能在60日内申请行政复议[13]。对现金流敏感的企业、对已经计提预计负债的公司,这个门槛是实质性的:想争论,先付钱。
报告建议“研究对诚信纳税企业放宽复议前置”,方向是对的。争议解决的成本,不应由争议中最需要救济的一方先行承担。
(四)柔性执法建立起来了,但覆盖的是另一类问题
税务行政处罚“首违不罚”清单已发布10项,涵盖资料报送、纳税申报、票证管理等多类轻微违法,须同时满足首次发生、危害后果轻微、主动改正三个条件[7][8]。这是实实在在的制度进步。
但清单覆盖的是程序性轻微违法,而报告显示差错集中在实体性的优惠适用——T1“税收优惠适用错误与资格争议”7家、25.27亿元,占金额的43.8%[1]。两者并不重合。
因此,“60家不处罚”不宜简单读作“柔性执法生效”。更准确的解读是:多数情形本就不构成处罚要件,问题的性质是“适用分歧”,不是“违法行为”。这个判断很重要——它决定了下一步该用执法手段,还是用制度手段。
(五)滞纳金:严格责任与过错理念的张力
税收征管法第三十二条加收滞纳金,并不以纳税人过错为前提;而首违不罚、纳税信用修复等制度,都以过错程度为尺度。两套逻辑并存,落在“非隐瞒、非虚假、主动纠正”的适用分歧上,就出现了张力:企业并非故意,却要按惩罚性利率(年化约18.25%)支付数年的时间成本。
金开新能源滞纳金为本金的6倍、香江控股本金为零而滞纳金近2000万元[1],说明分歧的时间成本已经超过分歧本身。对这类情形是否应当一律按惩罚性利率计息,值得认真讨论。
五、降低合规成本:六项可操作的制度安排
报告结论部分已给出六条建议,其中“推动重点优惠事项适用指南制度化发布”“研究对诚信纳税企业放宽复议前置”两条,笔者完全赞同。以下六项,是把这两条与报告中点到而未展开的几处,做成可操作的安排。
(一)把“适用指南”做成制度,而不是做成解读
对金额大、争议集中的优惠事项——农企土地承包费、西部大开发、即征即退、高企研发费用归集——由税务总局统一发布适用指南与负面清单,重点明确“什么不算”,并明示效力范围与既往事项的处理办法。在865项优惠、超八成由规范性文件规定的现实下[9][10],靠企业逐份理解既不现实,也不公平。
(二)事先裁定扩围并法定化
借税收征管法全面修订之机,明确事先裁定的法律地位与效力;适用范围由千户集团扩展到重点税源与高风险行业;为中小企业开设书面咨询通道,答复在一定期限内具有约束力。12省试点、上位法未明确、全国统一制度“条件尚不成熟”[4]的现状,正说明这一步需要立法推动,而非地方各自突围。
(三)资格认定“一次认定、跨部门互认”
对同一资格事项,明确唯一认定主体、统一认定标准,并划定资格失效与追溯的边界,避免税务执行与产业部门认定结论相左。国际实业式的争议,本可以在认定环节解决,而不必走到行政诉讼与计提负债[1]。
(四)为“善意适用”设定处理规则
区分隐瞒、虚假与理解分歧三类情形:对非隐瞒、非虚假、主动纠正的适用分歧,研究滞纳金减免或按同期贷款市场利率计息;同时明确追征期起算与中止规则。滞纳金年化约为融资成本的6倍[1],这一利率水平用于惩戒是合适的,用于结算分歧则过重。
(五)救济门槛前移
对纳税信用良好的企业放宽复议前置,允许提供担保即予受理;对已缴部分争议税款的情形先行受理,缩短“缴清—确认—受理”的链条[13]。让救济在成本可承受的时点发生,而不是在企业已经无力承担之后。
(六)政策退出应保护“已作出的选择”
优惠清理设过渡期已是惯例,如光伏电池恢复征收消费税延至2027年4月1日[10]。但过渡期应当保护基于旧规则作出的长期投资决策,而不只是约束未来行为;对已按旧规则投入的企业,给予合理过渡或分期安排。唯其如此,“规范优惠”才不会变成“惩罚守规”。
这份报告最值得推荐的地方,不在“102家”“57.68亿元”这些数字,而在它把“补税”从一个道德话题拉回为制度分析。它证明了三件事:补税企业多,不等于企业普遍不诚信;补税金额集中,不等于制度失败;原因集中于优惠适用,不等于企业理解能力普遍不足。
真正的命题是,一个税制如果在企业做事之前给不出确定答案,就必然要在企业做完之后,用滞纳金来结算这份不确定性。这笔账表面上由企业支付,最终由市场价格、投资决策与税制信誉共同承担。
所以,对企业而言,合规的必要性无可回避——征管能力已经不允许“无意之差”长期沉在水下;对制度而言,降低合规成本的空间也不在“让企业更努力”,而在把确定性前移:规则更清楚,认定更统一,救济更可得,退出更有过渡。这两件事并不对立。
企业的理解力,可以由专业服务补上;制度的确定性,只能由制度自己补上。这大概就是这份报告值得推荐阅读的理由——它没有替企业辩护,也没有替制度开脱,只是把两者放在同一张数据表上,让读者自己看见成本从哪里来、又该往哪里去。
报告原文下载地址:上市公司补税调查研究报告——税收制度、征管变革与行政法理论的综合分析 (2023年—2026年10月)
主要资料来源
注释:
[1] 《上市公司补税调查研究报告(2023—2026年10月)》,甘肃方正税务师事务所,2026年10月(含第一章补税原因类型学分析、第二章市值影响、第三章财政影响及附录明细)。
[2] 国家税务总局:《中国多项指标稳中有进 营商环境改善再获认可》(《2020年世界纳税报告》报道),2019年11月28日。 https://www.chinatax.gov.cn/chinatax/n810219/n810780/c5140241/content.html
[3] 中国政府网:《推进税收改革发展 提升治理体系效能——国新办发布会聚焦我国“十四五”时期税务高质量发展成就》,2025年7月28日。 https://www.gov.cn/lianbo/bumen/202507/content_7034140.htm
[4] 国家税务总局:《是否可以将北京、上海等地试行的税务预先裁定办法推广到全国?》,2025年3月26日。 https://www.chinatax.gov.cn/chinatax/c102449/c5239201/content.html
[5] 国家税务总局:《税收事先裁定服务护航大企业高质量发展——深圳税务为大企业提供税费政策确定性服务典型案例》,2023年8月2日。 https://www.chinatax.gov.cn/chinatax/c102421/c5210480/content.html
[6] 中国税务报:《借鉴国际经验推进税收事先裁定改革》,2022年2月9日。 https://www.ctaxnews.net.cn/paper/pc/con/202202/09/content_187206.html
[7] 国家税务总局:《关于发布〈税务行政处罚“首违不罚”事项清单〉的公告》(国家税务总局公告2021年第6号),2021年3月31日。 https://www.gov.cn/zhengce/zhengceku/2021-04/06/content_5597924.htm
[8] 国家税务总局:《关于〈税务行政处罚“首违不罚”事项清单〉公告的解读》,2021年3月31日。 https://www.chinatax.gov.cn/chinatax/n810341/n810760/c5162963/content.html
[9] 第一财经:《中国规范税收优惠政策行动密集拉开》,2026年3月13日。 https://www.yicai.com/news/103084512.html
[10] 央视网:《今年以来近百项税收优惠政策调整 释放出什么信号?》,2026年8月12日。 https://big5.cctv.com/gate/big5/jingji.cctv.cn/2026/08/12/ARTIdCkELmmAE9reFA1lGUfO260812.shtml
[11] 中国税务报:《顺应新形势,持续发挥专业价值》,2026年10月16日。 http://www.ctaxnews.net.cn/paper/pad/con/202610/16/content_240483.html
[12] 中国税务报:《规范税收优惠,政策信号层层递进》,2026年10月16日。 http://www.ctaxnews.net.cn/paper/pad/con/202610/16/content_240474.html
[13] 《中华人民共和国税收征收管理法》第八十八条;《税务行政复议规则》(国家税务总局令第44号)第三十三条。
[14] 国家税务总局:《关于完善预约定价安排管理有关事项的公告》(国家税务总局公告2016年第64号),2016年10月11日。 https://fgk.chinatax.gov.cn/zcfgk/c100012/c5194683/content.html
上一篇: 把研发争议解决在申报之前
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
