

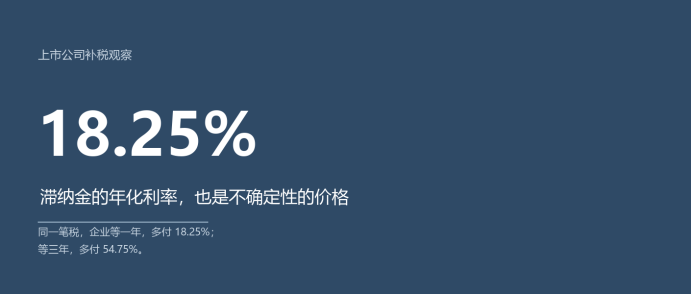
先把一个数字说清楚:18.25%。这是补缴税款滞纳金的年化利率,折算方式是每天万分之五。同期企业新发放贷款的加权平均利率,略低于3%。同一笔钱,企业晚一年交给税务局,代价是银行的六倍。
这篇文章不讨论“该不该补税”。要问的是一个更刺的问题:如果税制在事前给不出答案,事后却按18.25%来结算,那么这笔“不确定性的价格”,凭什么由企业承担?
一、一边是102家,一边是60家不罚
先把事实摆出来。2026年1—10月,A股新增首次披露补税的企业102家,已超过2025年全年的66家。报告统计的64家新增企业,补缴税款加滞纳金合计57.68亿元。
但同一份名单上还有另一个数字:64家中明确不涉及行政处罚的有60家,只有五矿资本一家含罚金。
一边是家数在涨,一边是处罚几乎没有。这组反差,把“上市公司故意偷逃税”的说法直接排除了——真要故意,不会有60家“补税不罚”。
那是监管变凶了吗?也说不通。57.68亿元占2026年1—9月全国税收收入140706亿元的0.041%,占一般公共预算收入的0.033%。这个体量,撑不起“运动式稽查”的想象。
真正值得追问的是第三件事。报告按类型学拆解补税原因后发现:金额最集中的是税收优惠适用——7家企业、25.27亿元,占全部金额的43.8%;家数最集中的是“自查未展开”——37家,占家数的57.8%。而应税收入错报漏报、成本费用扣除不合规,本期均没有披露证据。
问题不在“藏”,在“算”。企业不是把钱藏起来,是把优惠算错了。
二、不是读不懂,是读懂了不算数
最省事的解释,企业理解能力不行。这个说法听着顺耳,也最省事——谁让你不努力读文件呢。
但它经不起三个反问。
第一,资格认定权不在企业手里。国际实业的西部大开发资格,被发改部门复函否定,涉及2022年度企业所得税6672.64万元及滞纳金,行政诉讼打到2026年8月31日被驳回,10月10日计提预计负债约1.07亿元。北大荒的非职工家庭农场土地承包费,被否定适用农企优惠,一次性补缴2021—2025年企业所得税10.24亿元、滞纳金3.86亿元,合计约14.10亿元。
企业当初依据的是公开有效的文件,事后由另一个部门、用另一个口径否定。这不叫读不懂,这叫读了不算数。
第二,规模不像“个别偏差”。2025年以来,至少6649家企业被取消高新技术企业资格。一年六千多家,这个数字更像标准在换挡,而不是企业在集体犯错。
第三,出错的人并不缺专业能力。税务师行业从业人员已近12万人,上市公司普遍设税务岗、外聘机构。专业供给不缺,仍然集中出错,说明症结不在输入端,而在“读出来的结论是否被承认”。
再把规则的供给看一眼:截至2025年8月,有效减免税政策846条、中央层面小类865项,其中超过八成住在部门规范性文件里,位阶不高、口径分散、调整频繁。仅2026年一年,就一揽子规范了80多项增值税优惠,还废止或修改了833件违规招商引资涉税文件及协议条款。
让企业在这样的规则密度里逐份读懂,再要求它读出的结论在三年后仍被认可——这不是合规要求,这是要求通灵。
更耐人寻味的是,事后那一端的确定性反而在增强:178个风险指标、138个数据源,2026年上半年查处涉税违法挽回税款损失1806亿元,同比增长20.8%。事前稀薄,事后致密,这才是问题真实的形状。
三、合规成本降了一层,升了两层
“合规成本高”这句话,不拆开就是空话。它至少三层,而且三层走向相反。
第一层,申报与缴纳。纳税时间已由142小时压到138小时;世界银行新一轮营商环境评估显示,中国企业年度纳税时间比2019年压缩78.2%;97%的税费事项、99%的纳税申报可在网上办理。这一层降得很实,继续在这儿省成本,边际收益已经很低。
第二层,优惠适用的论证。资格怎么维持、研发费用怎么归集、实质性运营怎么证明、政策明年还在不在——这些成本随规则密度上升而上升,靠提高办税效率一分钱也消化不了。
第三层,事后回溯。这一层最重,也最不由企业做主:追征期普遍3到5年,滞纳金按日万分之五,认定时点在别人手里。
三层叠加,才是企业真实感受到的合规成本。只盯着第一层说话的人,会得出“成本已经很低”的结论——这个结论只在第一层成立。
四、把“没有答案”折算成18.25%的高利贷
第三层的定价,是全篇最刺眼的地方。
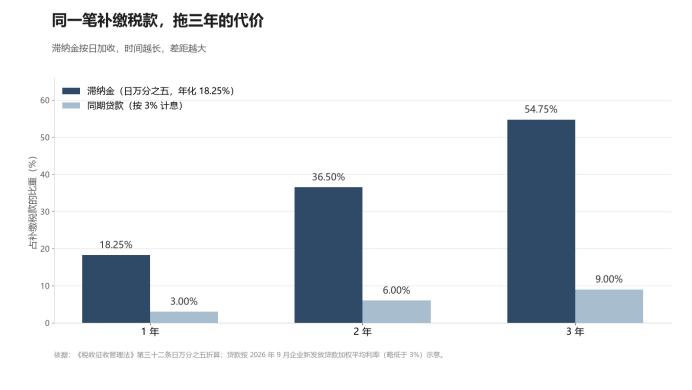
同一笔税款,拖一年,多付18.25%;拖两年,36.5%;拖三年,54.75%。同期贷款按3%算,三年只有9%。六倍的差距,不是误差,是定价。
更要命的是,这笔钱有时比税本身还重。金开新能源补缴本金238.61万元,滞纳金1435.57万元,滞纳金是本金的6倍;香江控股以多缴税款抵缴,本金为零,只交滞纳金1968.70万元。
税款可以抵,时间不能抵。
这里要说一句公道话:滞纳金依征管法第三十二条加收,不以纳税人有过错为前提,其正当性来自“占用国家资金就该付息”。但一套以过错为尺度设计柔性执法的制度(首违不罚10项清单、纳税信用修复),同时又用一条不看过错的惩罚性利率去结算“适用分歧”,逻辑上就打架了。
善意还是恶意,本该是两笔账。现在是一笔算。
还有一个细节,说明这笔成本被系统性低估:64家里有15家没有拆分本金与滞纳金,合计8.45亿元、占14.6%。连公告都懒得分开写,投资者怎么可能算得清。
五、该改的不是态度,是供给
回到那个命题:是企业理解能力的问题,还是制度本身的问题?
答案不是二选一。企业当然有能力短板,专业服务可以补。但有一类确定性,只能由制度自己提供,企业再努力也造不出来。
具体说,制度该补四件事。
一是把适用指南做成制度,而不是做成解读。对金额大、争议集中的优惠事项,统一发布适用指南与负面清单,明确“什么不算”,而不是让企业从几百份文件里倒推。865项优惠、八成在规范性文件,这个存量靠自学是学不完的。
二是把事先裁定往前提。全国只有12个省级税务局制发了制度文件,因上位法未明确,全国统一制度“条件尚不成熟”,已开展的地方还限于千户集团重大复杂事项。国际上一百多个国家和地区有这套机制,多数裁定对税务机关具有约束力。企业要的不是照顾,是一句“现在这样算,将来不会翻脸”。
三是救济门槛前移。纳税争议须先缴清税款及滞纳金或提供担保,才能申请复议——想争论,先付钱。对现金流紧、已经计提负债的公司,这道门槛是实质性的。
四是政策退出要有过渡。清理优惠没有错,“十五五”规划纲要已明确要规范税收优惠政策、保持合理的宏观税负水平。但过渡期应当保护已经作出的长期投资决策,而不只是约束未来行为。否则,“规范优惠”就成了“惩罚守规”。
总的一句话,一个税制如果在企业做事之前给不出确定答案,就必然要在企业做完之后,用滞纳金来结算这份不确定性。这笔账表面上由企业支付,最终由市场价格、投资决策与税制信誉共同承担。
最省事的做法,是把板子打给企业:谁让你不努力理解呢。最诚实的做法,是承认答案本来就不在企业手里,然后把它放到该放的地方——事前。
拓展阅读:
上一篇: 补税为何增多:企业的理解力,还是制度的确定性 ——《上市公司补税调查研究报告(2023—2026年10月)》推荐阅读评论
下一篇: 没有了!
Copyright © 甘肃方正税务师事务所 2026 . All Rights Reserved 备案号:陇ICP备15002760号 |  甘公网安备 62010202001559号
地址:兰州市城关区庆阳路161号(南关什字民安大厦B塔8楼) TEL:0931-8106136 | 税管家

 联系我们
 QQ客服
 新浪微博
